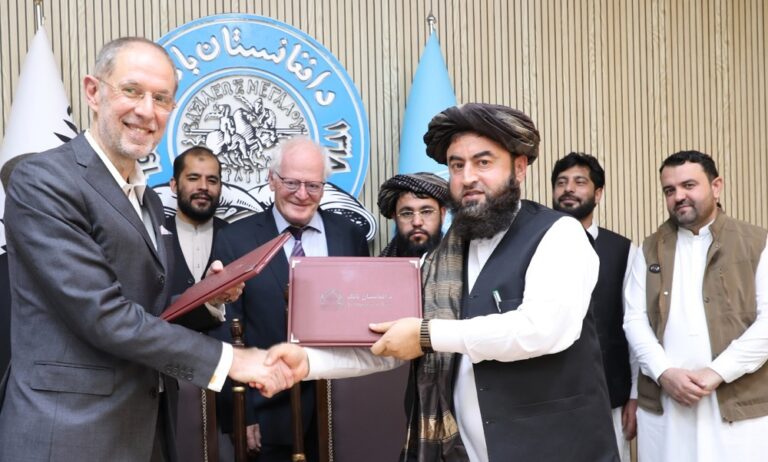
بر اساس این طرح، زنان کارآفرین افزون بر دریافت تسهیلات و حمایتهای مالی، از آموزشهای کاربردی در حوزه سواد مالی و دیجیتال، مشاوره تخصصی مدیریت اقتصادی، تدوین طرحهای کارآفرینی و شبکهسازی تجاری بهرهمند خواهند شد. ارزیابیهای اولیه نشان میدهد که اجرای این پروژه بهطور غیرمستقیم بر بهبود سطح زندگی و درآمد بیش از ۱۴ هزار نفر در مناطق مختلف افغانستان تاثیر مثبت خواهد گذاشت.
استفان تورخان صالح، نماینده برنامه توسعه سازمان ملل در افغانستان، با اشاره به چالشهای ساختاری فعالان اقتصادی زن تصریح کرد که مشکل اصلی زنان کارآفرین در افغانستان عدم انگیزه یا کمبود روحیه تولیدی نیست، بلکه محدویتهای شدید در دسترسی به منابع اعتباری، آموزشهای تخصصی و شبکههای پشتیبان تجاری است.
وی همچنین اعلام کرد این نهاد در تلاش است تا با جذب ۱۰ میلیون دلار بودجه تکمیلی از سوی اهداکنندگان بینالمللی، دامنه این طرح را به ۱۰ هزار زن کارآفرین دیگر گسترش دهد؛ اقدامی که میتواند دستکم ۷۰ هزار نفر را بهصورت غیرمستقیم تحت پوشش حمایتهای معیشتی قرار دهد.
موانع ساختاری در دسترسی زنان به شبکه بانکی و اعتبارات رسمی
-
انزوای مالی و اتکا به سرمایههای خرد خانوادگی: بر اساس آمارهای رسمی نهادهای بینالمللی، کمتر از ۷ درصد از زنان در افغانستان دارای حساب بانکی رسمی هستند یا از خدمات مالی دیجیتال و کیفپولهای موبایلی استفاده میکنند. این محدودیت موجب شده تا اکثریت مطلق کسبوکارهای زنان برای تامین سرمایه در گردش یا توسعه فعالیتهای خود، به پساندازهای شخصی، استقراض از اطرافیان یا فروش داراییهای کمحجم متکی باشند.
-
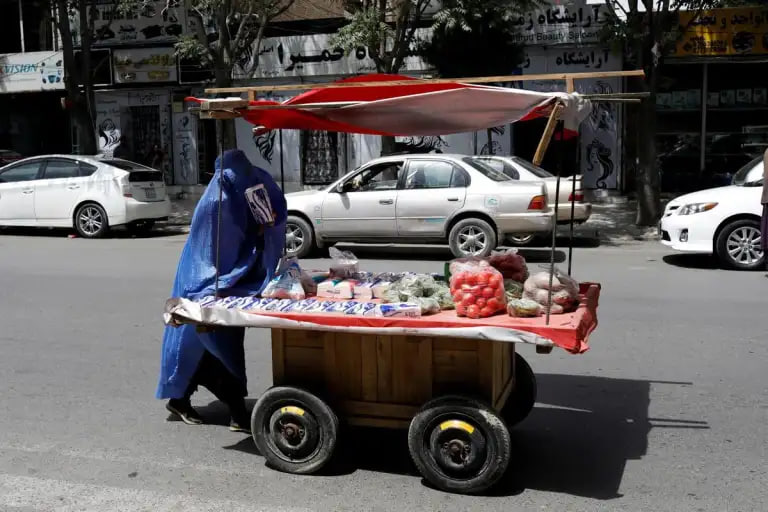
رشد چشمگیر فعالیتهای غیررسمی در سایه محدودیتها: با وجود موانع موجود، آمار رسمی نشان میدهد که بیش از ۱۰ هزار زن در افغانستان دارای مجوز رسمی فعالیت اقتصادی هستند؛ رقمی که طی ۵ سال گذشته رشد ۱۰ برابری را تجربه کرده است. همچنین بر اساس برآوردهای اتاق تجارت و سرمایهگذاری افغانستان، حدود ۱۲۰ هزار زن نیز به صورت غیررسمی و در قالب مشاغل خانگی و کارگاههای خرد مشغول به فعالیتهای تجاری و تولیدی هستند.
تسهیلات خرد؛ اهرم عبور بخش خصوصی از انزوای اقتصادی
-
نقش اعتبارات بینالمللی در کاهش فقر خانوار: در شرایطی که سیستم بانکی افغانستان به دلیل تحریمها و انسداد منابع با رکود اعتباری مواجه است، تزریق سرمایههای خرد از سوی سازمانهای بینالمللی میتواند چرخههای اقتصادی خرد را در استانهای مختلف فعال نگه دارد.
-
ضرورت توسعه بستر مالی مستقل برای زنان: ایجاد صندوقهای حمایتی تخصصی و آموزش سواد دیجیتال، امکان خوداتکایی مالی و پایداری مشاغل خانگی را افزایش داده و آسیبپذیری معیشتی خانوارهای کمدرآمد را کاهش میدهد.